
Les personnages de cette histoire sont fictifs. Toute ressemblance avec un freelance qui laisse 20 000 € dormir sur son compte professionnel serait totalement fortuite.
Après avoir découvert que sa société pouvait faire bien plus que facturer ses clients,
Après avoir échangé avec son comptable,
Après avoir choisi sa rémunération,
Nicolas 2.0 prend rendez-vous avec son banquier !
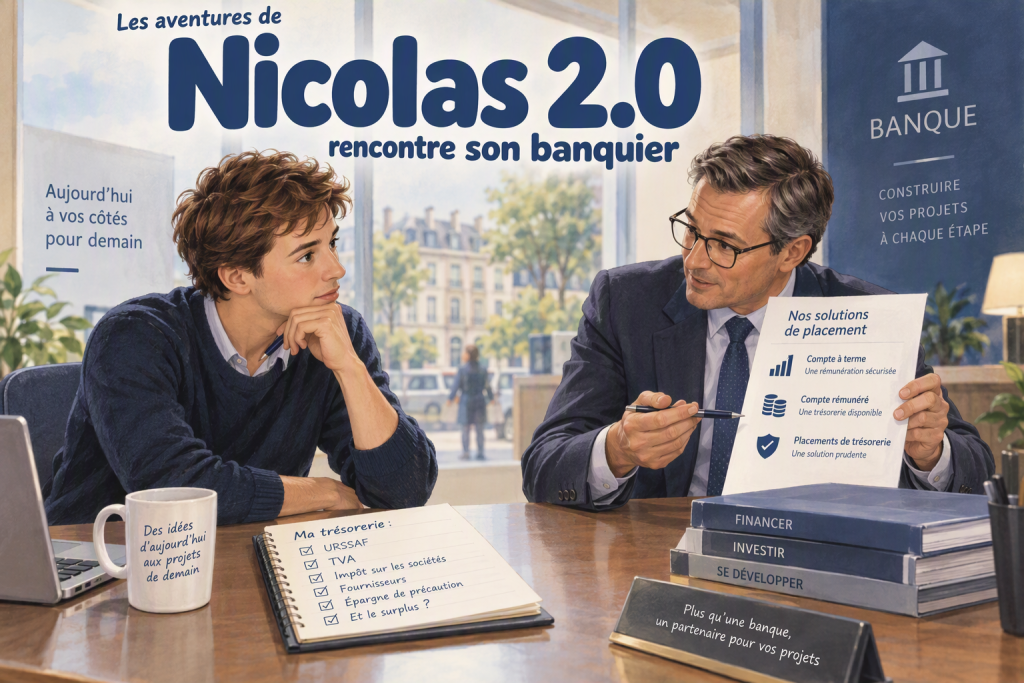
Son entreprise dispose désormais d’une trésorerie confortable.
Son banquier lui présente plusieurs solutions : compte à terme, compte rémunéré, placements de trésorerie… Des solutions prudentes, adaptées à une épargne de précaution ou à des projets de court terme.
Mais Nicolas reste sur sa faim. Les rendements proposés ne compensent pas l’inflation sur la durée. Cela protège une partie de la trésorerie. Cela ne construit pas réellement un patrimoine.
Pour autant, Nicolas ne change pas de banque. Il sait qu’un jour il voudra peut-être financer l’acquisition d’un local, acheter un immeuble ou reprendre une entreprise.
Une banque traditionnelle coûte plus cher qu’une banque en ligne, mais elle peut aussi accompagner des projets qu’une banque en ligne ne financera pas forcément.
La discussion lui permet surtout de se poser la bonne question :
A-t-il réellement besoin de conserver autant de trésorerie disponible ?
Les prochaines échéances sont budgétée : URSSAF, TVA, impôt sur les sociétés… Bref, son épargne de précaution est déjà constituée.
Que faire du surplus ?
C’est à ce moment que Nicolas 2.0 découvre qu’il existe des solutions accessibles même avec quelques dizaines de milliers d’euros mais pas forcément avec son banquier.
Les SCPI retiennent particulièrement son attention : elles permettent à sa société d’investir dans l’immobilier sans mobiliser les montants nécessaires à une acquisition en direct.
Le contrat de capitalisation lui apparaît comme une option intéressante.
Non seulement il permet d’investir facilement une trésorerie de long terme sur les supports accessibles dans une assurance vie (sauf fonds euros), mais il offre également, sur certains contrats, des facilités d’avance de l’ordre de 60 % de l’encours. De quoi conserver une capacité de réaction en cas d’opportunité ou d’imprévu.
👉 Le vrai sujet n’est pas de placer toute sa trésorerie.
👉 Le vrai sujet est d’identifier la part dont l’entreprise n’aura probablement pas besoin avant plusieurs années.
C’est souvent là que commence la réflexion patrimoniale du dirigeant.