
On entend souvent que la SASU est supérieure à l’EURL lorsqu’il s’agit de distribuer des dividendes.
Pourquoi ?
Parce qu’en EURL ou SARL soumise à l’IS, les dividendes sont soumis aux cotisations sociales pour leur fraction excédant 10 % de certaines bases.
Mais en pratique, il existe au moins 2 leviers peu connus qui permettent d’atténuer fortement cet inconvénient.
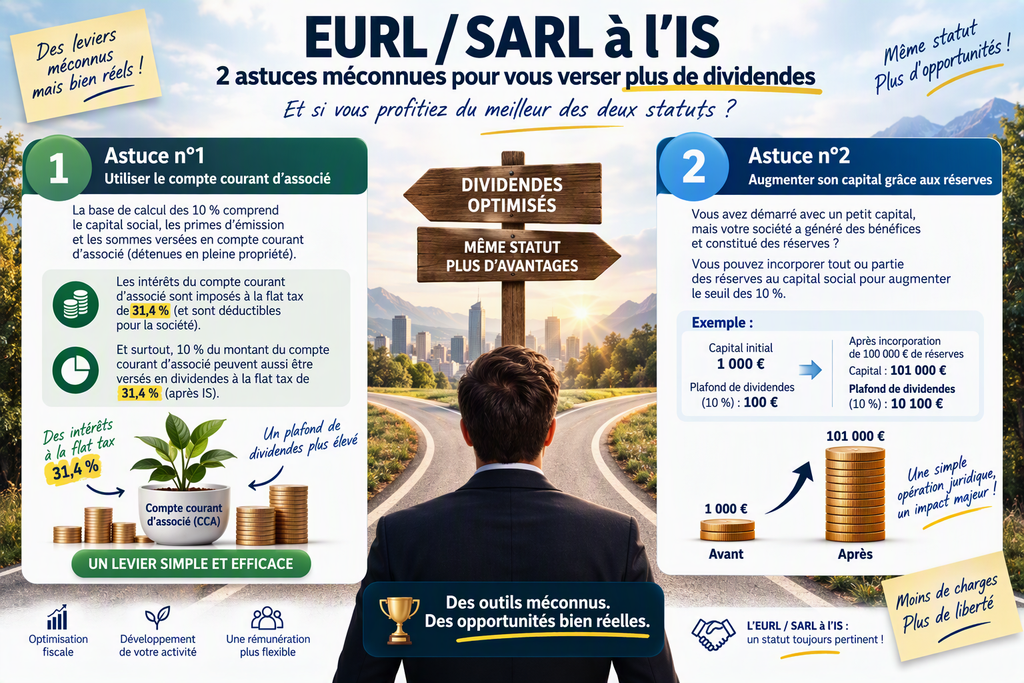
Astuce n°1 : utiliser le compte courant d’associé
La limite des 10 % ne s’applique pas uniquement au capital social.
Elle est calculée sur :
✅ le capital social
✅ les primes d’émission
✅ les sommes versées en compte courant d’associé
Concrètement, si vous avez apporté 100 000 € à votre société sous forme de compte courant d’associé pour réaliser des investissements, vous bénéficiez de deux avantages :
- les intérêts versés sur le compte courant sont fiscalisés comme revenus de capitaux mobiliers ;
- et surtout, le seuil des dividendes soumis uniquement à la flat tax augmente également.
Avec 100 000 € de compte courant d’associé, cela représente jusqu’à 10 100 € de dividendes pouvant rester dans le régime classique des revenus du capital.
Un levier particulièrement intéressant pour les sociétés qui accumulent des liquidités ou réalisent des investissements financiers.
Astuce n°2 : augmenter son capital grâce aux réserves
C’est probablement l’astuce la moins connue.
Beaucoup de dirigeants démarrent leur activité avec 1 000 €, voire seulement 100 € de capital.
Quelques années plus tard, la société a généré des bénéfices, constitué des réserves et développé un patrimoine.
Pourtant, le seuil des 10 % reste basé sur un capital parfois dérisoire.
La solution ?
Incorporer tout ou partie des réserves au capital social.
Exemple :
➡️ Capital initial : 1 000 €
➡️ Réserves accumulées : 100 000 €
➡️ Après incorporation des réserves : capital de 101 000 €
Le plafond des dividendes relevant du régime classique passe alors d’environ 100 € à plus de 10 000 €.
Une simple opération juridique peut donc modifier profondément la stratégie de rémunération du dirigeant.
A retenir
Contrairement à une idée reçue, l’écart entre EURL/SARL et SASU/SAS est parfois moins important qu’il n’y paraît.
Le compte courant d’associé et l’augmentation de capital par incorporation des réserves sont deux outils simples permettant d’optimiser la distribution de dividendes lorsque cela est pertinent.