Assurance emprunteur : même prêt, mêmes garanties, moins cher
Depuis la loi Lemoine (2022), vous pouvez changer d’assurance de prêt immobilier à tout moment, sans frais ni pénalité, si le nouveau contrat offre des garanties équivalentes à celles exigées par votre banque. En 30 secondes, estimez ce que votre assurance actuelle va encore vous coûter et l’économie possible.
Ce que votre assurance actuelle va encore vous coûter
Votre économie potentielle
Estimation indicative et non contractuelle, calculée uniquement à partir des informations saisies et d’hypothèses de tarifs observés sur le marché. Elle ne constitue ni une offre d’assurance ni un conseil personnalisé. Le tarif réel dépend notamment de votre âge, de votre état de santé, de votre profession et de vos activités, des garanties exigées par votre banque (équivalence des garanties) et d’éventuelles formalités médicales. Des frais de dossier de l’assureur peuvent s’appliquer ; ils sont intégrés à l’estimation. Seule une étude de votre dossier permet de confirmer une économie.
2Faites vérifier votre contrat gratuitement
Votre simulation est jointe automatiquement. Pour une étude détaillée, joignez vos documents ci-dessous, ou transmettez-les plus tard.
Comment fonctionne le changement d’assurance emprunteur ?
Depuis la loi Lemoine, vous pouvez changer d’assurance de prêt à tout moment, sans frais ni pénalité de la part de votre banque. Une seule condition : le nouveau contrat doit offrir des garanties au moins équivalentes à celles qu’elle exige.
Votre prêt, lui, ne change pas : même taux, même durée, même banque. Seule la cotisation d’assurance baisse. Les contrats proposés par les banques sont souvent mutualisés entre tous leurs clients, alors qu’un contrat individuel est calculé sur votre profil réel. C’est de là que vient l’économie, parfois plusieurs milliers d’euros sur la durée du prêt.
Qui est derrière Freevest ?
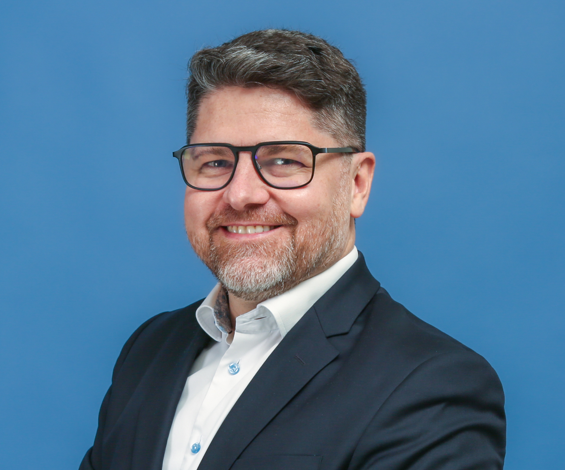
Je suis Alexandre Pontet, fondateur de Freevest, un cabinet de conseil en gestion de patrimoine. Mon métier : vérifier que vous ne payez pas plus que nécessaire, que ce soit pour vos placements ou votre assurance de prêt.
Changer d’assurance emprunteur est simple sur le papier, mais peu de gens le font : cela paraît technique et on craint la réaction de sa banque. Je m’occupe de tout, de la comparaison des offres jusqu’à la demande auprès de votre banque. Vous gardez un seul interlocuteur du début à la fin.
Nous ne sommes liés à aucune banque ni à aucun assureur : nous comparons les offres de plusieurs assureurs pour trouver le contrat adapté à votre profil.
La simulation et l’étude de votre dossier sont gratuites. Si vous changez de contrat, Freevest est rémunéré par une commission versée par l’assureur retenu, déjà comprise dans votre cotisation.
Nous gérons la souscription et la demande de substitution auprès de votre banque. Le nouveau contrat prend le relais de l’ancien, sans période sans couverture.
Courtier en assurance et en crédit, conseiller en investissements financiers, enregistré à l’ORIAS sous le n° 26010433. Membre de l’ANACOFI.
De la simulation au nouveau contrat
- 1Vous simulez
En 30 secondes, vous voyez ce que votre assurance actuelle va encore vous coûter et l’économie que vous pourriez réaliser.
- 2Vous nous transmettez vos documents
Offre de prêt, tableau d’amortissement et conditions de votre contrat d’assurance actuel. C’est tout ce qu’il nous faut pour démarrer.
- 3Nous comparons, vous choisissez
Nous sélectionnons les offres dont les garanties sont au moins équivalentes à celles exigées par votre banque. Vous décidez en connaissant le montant exact de l’économie.
- 4Nous gérons le changement
Souscription du nouveau contrat et demande de substitution auprès de votre banque, qui dispose de 10 jours ouvrés pour répondre. Vous n’avez rien à négocier.
Vos questions
Puis-je vraiment changer d’assurance à tout moment ?
Oui. Depuis la loi Lemoine, vous pouvez résilier votre assurance emprunteur à tout moment, sans frais ni pénalité de la part de votre banque. Seule condition : le nouveau contrat doit présenter des garanties au moins équivalentes à celles exigées par votre banque.
Ma banque peut-elle refuser ?
Uniquement si les garanties du nouveau contrat ne sont pas équivalentes à celles qu’elle exige. Elle doit répondre dans un délai de 10 jours ouvrés et motiver tout refus. C’est pourquoi nous vérifions cette équivalence avant de vous proposer un contrat.
Dois-je remplir un questionnaire de santé ?
Pas toujours. Il n’est plus exigé lorsque la part de prêt assurée est inférieure à 200 000 € par personne et que le prêt se termine avant votre 60e anniversaire. Dans les autres cas, il fait partie de l’étude de votre dossier.
Combien ça coûte ?
La simulation et l’étude de votre dossier sont gratuites et sans engagement. Seuls d’éventuels frais de dossier de l’assureur peuvent s’appliquer en cas de changement : ils sont intégrés à notre estimation.
Vous voulez faire vérifier votre assurance avec moi ?
Envoyez-moi vos documents ou réservez un échange de 30 minutes : je vous confirme si un changement vaut la peine et combien vous pouvez économiser.
Une question avant de vous lancer ? Écrivez-moi