
Nicolas 2.0 est freelance. Il a choisi l’EURL à l’IS. Il apprend, se forme, teste des choses et refuse de subir. Il s’adapte.
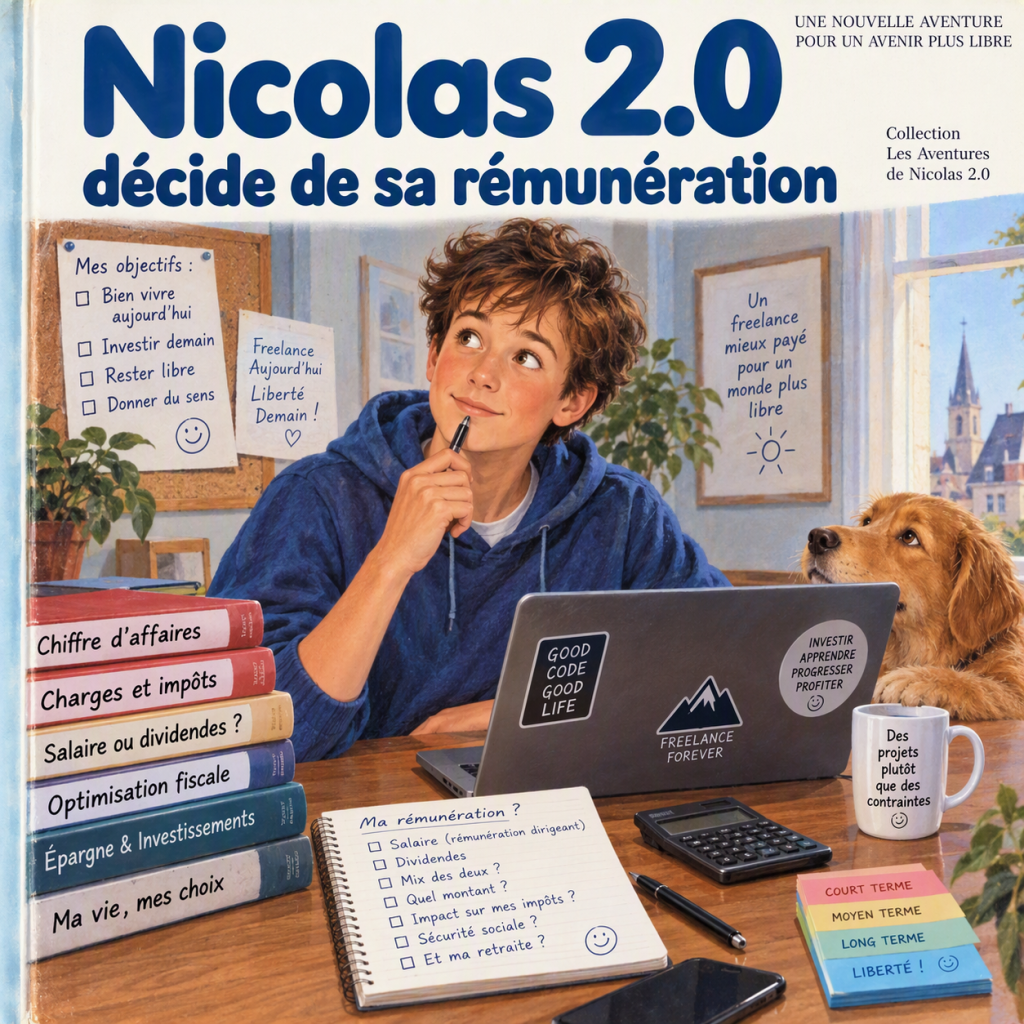
Cette année, son activité a décollé. Il a dégagé 100 000 € de marge brute.
La première année, Nicolas 2.0 a fait comme beaucoup d’entrepreneurs : il s’est tout versé en rémunération.
Résultat :
💸 30 862 € de cotisations et contributions
💸 14 489 € d’impôt sur le revenu
✅ 54 649 € réellement disponibles
Sur les 100 000 € générés par son activité, il n’en a conservé que 55%.
lors la deuxième année, Nicolas 2.0 s’est posé une question toute simple :
« Combien ai-je vraiment besoin pour vivre ? »
Après quelques calculs, il estime qu’avec 40 000 € nets par an, il vit confortablement :
🏠 logement
👨👩👧👦 dépenses du foyer
🍽️ loisirs
✈️ vacances
🔧 imprévus
Pour disposer de ces 40 000 € nets, il doit percevoir 47 937 € de rémunération, dont 7 937 € d’impôt sur le revenu. Le coût total pour son entreprise est alors de 70 162 €, dont 22 225 € de cotisations et contributions. Il lui reste donc 29 838 € de résultat. Après un IS au taux réduit de 15 %, cela représente encore 25 362 € disponibles dans sa société.
Au final, les sommes disponibles passent de 55% à 73% de la richesse créée.
Bien sûr, les sommes conservées dans la société ne sont pas magiquement défiscalisées. Elles supporteront une fiscalité lorsqu’elles seront sorties.
Mais Nicolas 2.0 raisonne différemment.
Il sait qu’il est souvent plus intéressant de faire fructifier 25 362 € que de commencer par les distribuer avant de les investir.
Il a trouvé son point d’équilibre :
👉 le niveau de rémunération qui finance son mode de vie sans surpayer d’impôts
Et maintenant ?
Que va-t-il faire de ce capital qui va grandir chaque année dans son entreprise ?
La suite dans les prochains épisodes de Nicolas 2.0.